- 問題
- 答え
- 解説
次の Python コードで比較している EWMA(指数加重移動平均)は、通常の移動平均(SMA)と比べてどのような特徴がありますか?
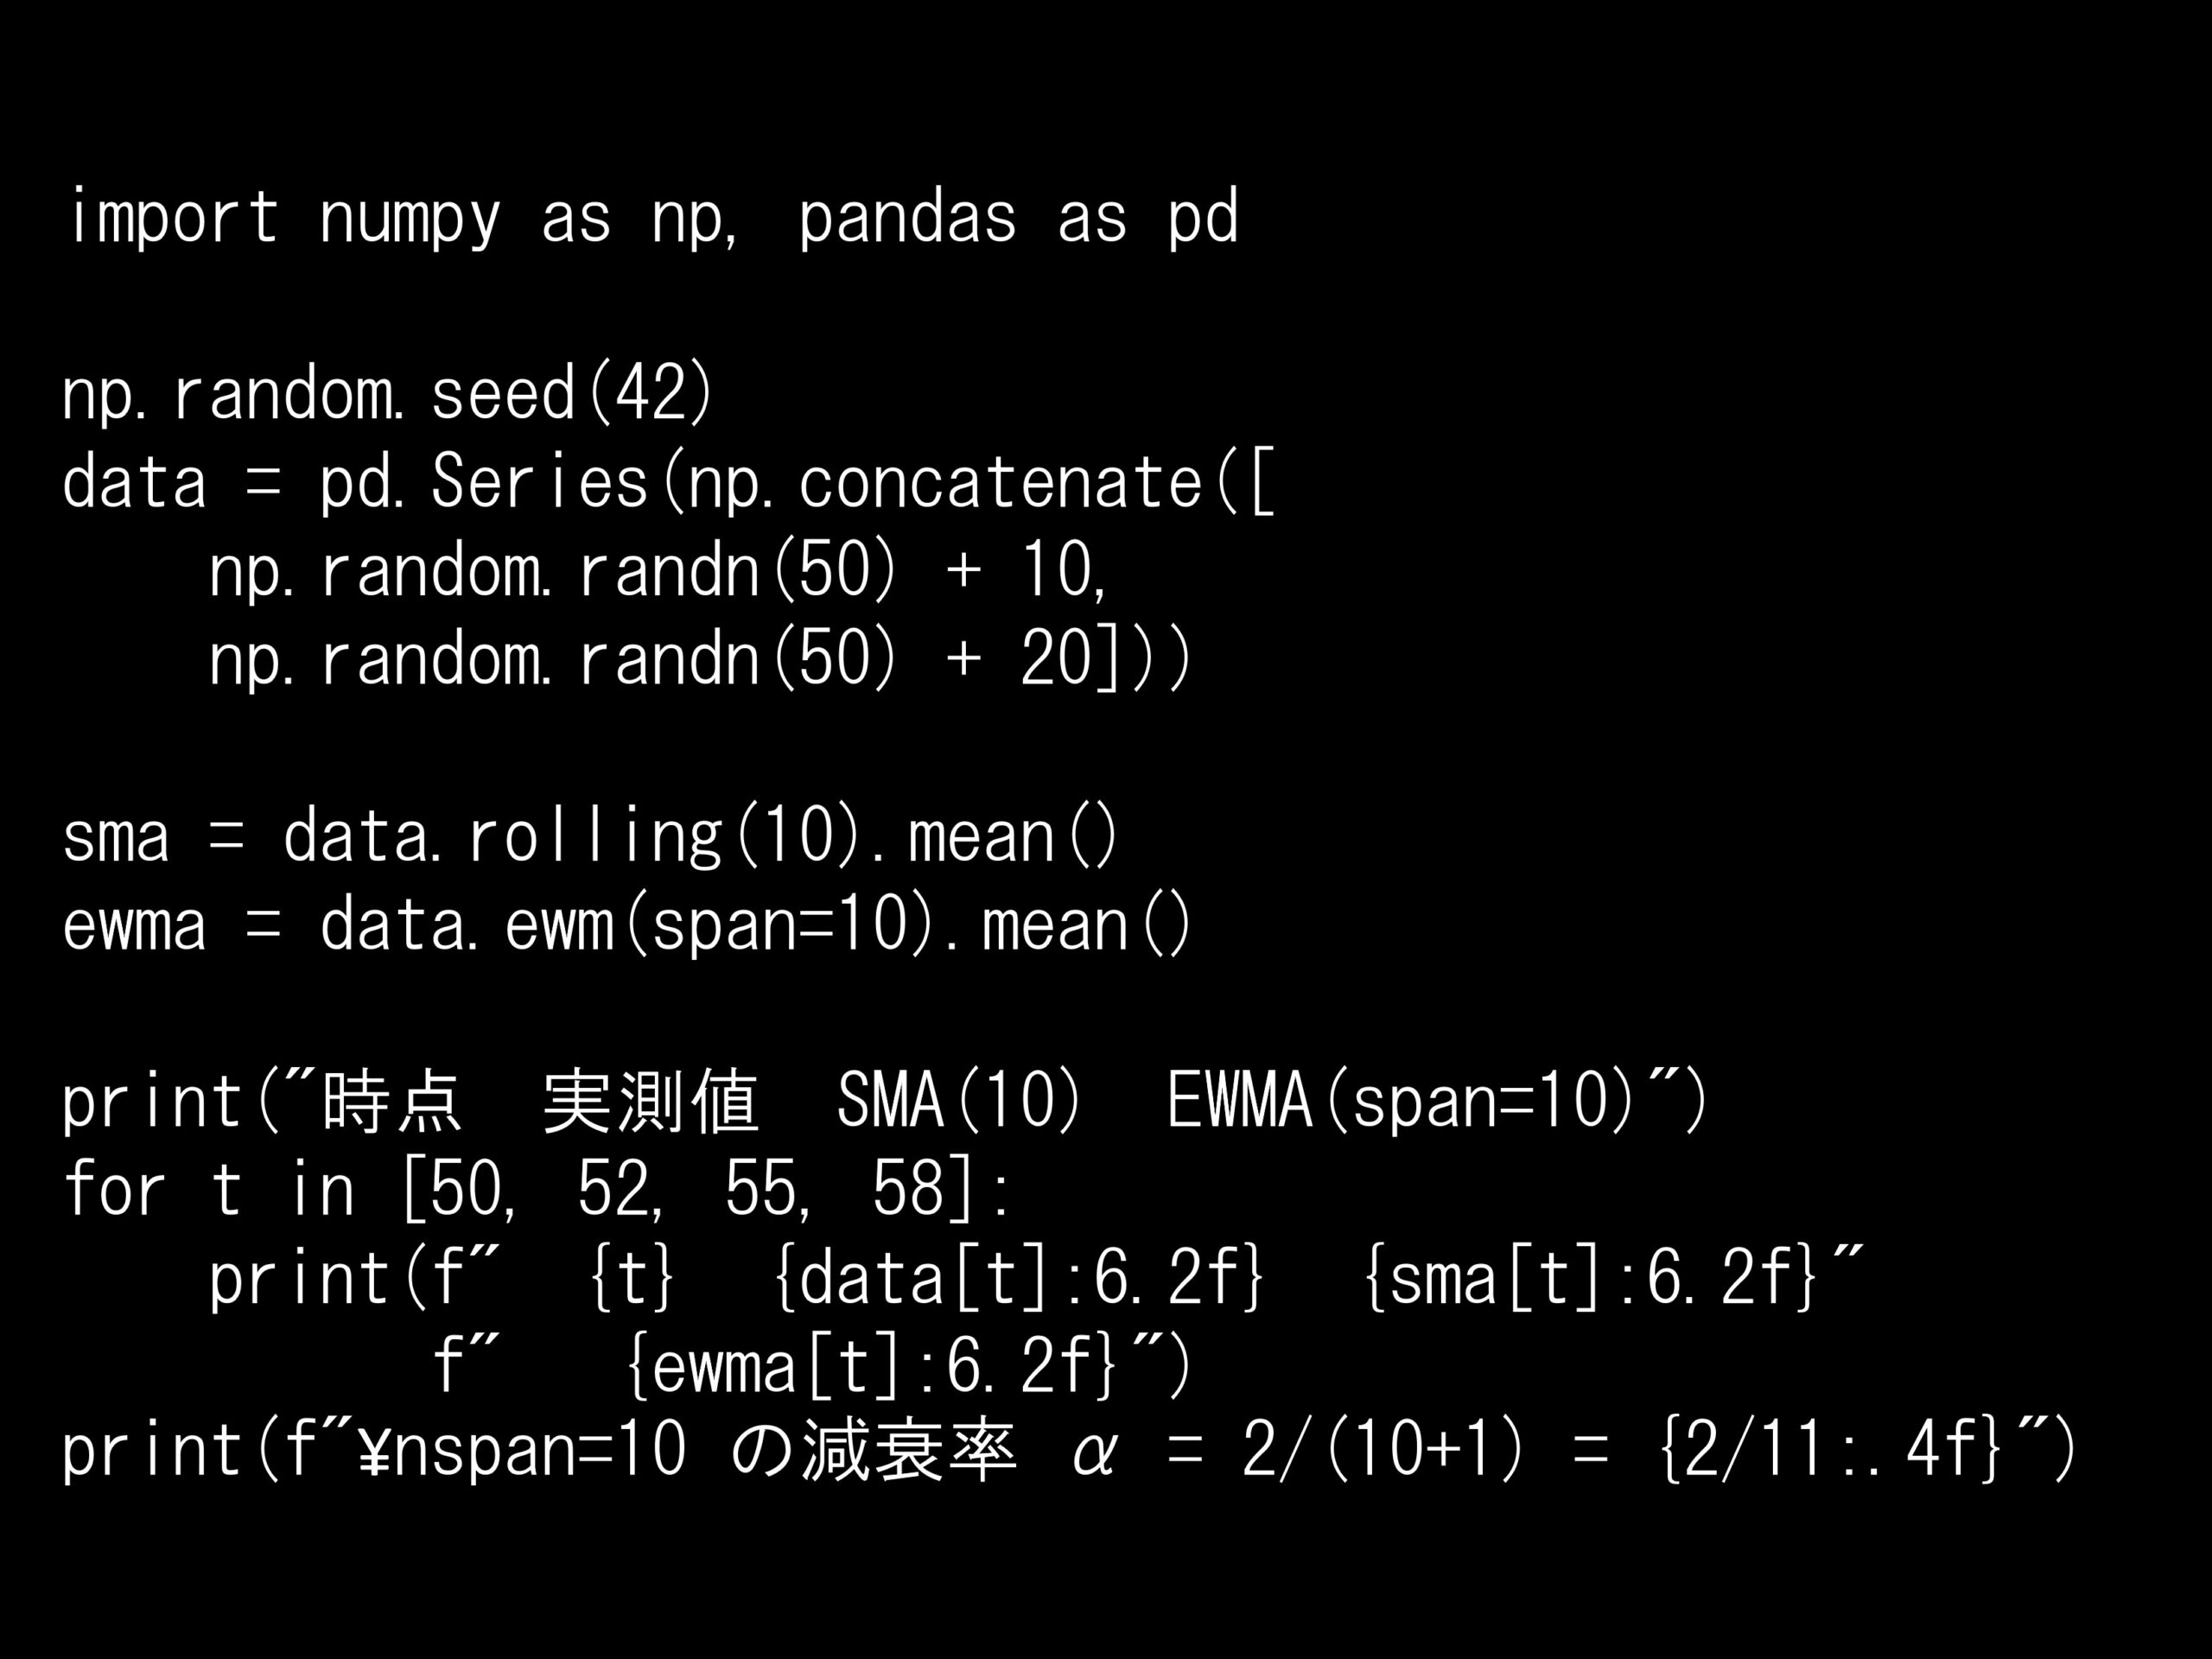
Python コード:
import numpy as np, pandas as pd

np.random.seed(42)
data = pd.Series(np.concatenate([
    np.random.randn(50) + 10,
    np.random.randn(50) + 20]))

sma = data.rolling(10).mean()
ewma = data.ewm(span=10).mean()

print("時点  実測値  SMA(10)  EWMA(span=10)")
for t in [50, 52, 55, 58]:
    print(f"  {t}  {data[t]:6.2f}  {sma[t]:6.2f}"
          f"   {ewma[t]:6.2f}")
print(f"\nspan=10 の減衰率 α = 2/(10+1) = {2/11:.4f}")
回答の選択肢:
(A) EWMAは窓内のすべてのデータに等しい重みを与える
(B) EWMAは直近のデータほど大きな重みを与え、変化への追従が速い
(C) EWMAは過去のデータほど大きな重みを与え、変化への追従が遅い
(D) EWMAとSMAは重み付けが同じで、計算方法だけが異なる
